


Archivace a skartace účetních dokladů: lhůty a postup pro účetní
Stojíte před regálem šanonů a nevíte, co už můžete vyhodit. U běžných účetních dokladů je lhůta pět let, u daňových dokladů k DPH deset a u mzdových listů podstatně víc. Najdete tu přehled lhůt podle typu dokladu, postup skartace účetních dokladů krok za krokem a chyby, které účetní stojí nejvíc.
Co je skartace účetních dokladů a čím se liší od archivace
Skartace je vyřazení a likvidace dokladu poté, co uplynula doba, po kterou ho zákon nakazuje uchovávat. Archivace je právě ta doba držení, skartace je až to, co přijde po ní. Nejde tedy o dvě alternativy, mezi kterými se rozhodujete, ale o dva kroky za sebou.
V běžné mluvě účetních se archivační lhůta a skartační lhůta používají jako synonyma. Většinou to nevadí, protože obě míří na stejné číslo. Vadí to ve chvíli, kdy se doklad posuzuje podle dvou různých předpisů a každý z nich mluví o jiné době. Pak je potřeba vědět, od které lhůty se odpočítává, a to bez pojmů nejde.
Čtyři pojmy, které se v tématu opakují a je dobré je rozlišovat:
- Archivační lhůta: doba, po kterou musíte doklad uchovávat.
- Skartační lhůta: doba, po jejímž uplynutí smí být doklad vyřazen.
- Skartační řízení: formalizovaný postup vyřazování dokumentů, který se týká jen některých subjektů.
- Likvidace: samotné fyzické nebo elektronické zničení dokladu.
Jedna poznámka k pojmům, která se vyplatí znát: zákon o účetnictví slovo „archivace" vůbec nepoužívá, mluví o uschovávání účetních záznamů. Pojmy „archivační lhůta" a „skartační lhůta" patří do zákona o archivnictví a spisové službě, tedy do jiného předpisu s jiným okruhem adresátů. Proto na sebe obě roviny nesedí přesně a proto je užitečné vědět, do které z nich patříte.
Spisovou službu vedou jen veřejnoprávní původci, tedy organizační složky státu, kraje a obce, školy, zdravotní pojišťovny, státní podniky a další subjekty vyjmenované zákonem. Soukromá účetní kancelář ani samostatná účetní jako podnikající fyzická osoba mezi ně nepatří, takže formální skartační řízení řešit nemusí. Obchodní společnosti a družstva spisovou službu vést nemusí, ale mají povinnost uchovávat dokumenty vyjmenované v příloze zákona o archivnictví (mimo jiné zakladatelské dokumenty, zápisy z jednání orgánů, výroční zprávy a účetní závěrky) a umožnit z nich výběr archiválií.
Délka lhůty se přitom liší podle typu dokladu, ne podle typu firmy. Pokud papírový archiv řešíte dlouhodobě, projděte si i to, jak se papírového účetnictví zbavit.
Tip: Chcete mít doklady pohromadě už od jejich přijetí? Evala je cloudový účetní software navržený přímo pro účetní kanceláře a samostatné účetní. Doklady do ní přicházejí přes Inbox, data se z nich vyčtou pomocí OCR (Rossum) nebo se načtou z formátu ISDOC a doklad zůstane dohledatelný u svého zápisu. Nemusíte ho tedy hledat v šanonu ani v e-mailu. Jak to funguje v Evale →
Jak dlouho se musí uchovávat účetní doklady?
Základní lhůty stanoví zákon o účetnictví a jsou tři. Deset let u účetní závěrky a výroční zprávy, pět let u účetních dokladů, účetních knih, odpisových plánů, inventurních soupisů, účtového rozvrhu a přehledů a pět let u účetních záznamů, kterými dokládáte vedení účetnictví. U plátce DPH k tomu přistupuje desetiletá lhůta pro daňové doklady podle zákona o DPH.
Tyto lhůty jsou ale výchozí, ne konečné. Zákon o účetnictví je uvozuje slovy „pokud v § 32 není stanoveno jinak", a právě § 32 je důvod, proč u části dokladů skončíte na době delší.
Následující tabulka shrnuje, jak dlouho se jednotlivé typy dokladů uchovávají a z jakého předpisu lhůta vychází, abyste u konkrétního šanonu nemuseli lhůtu dohledávat.
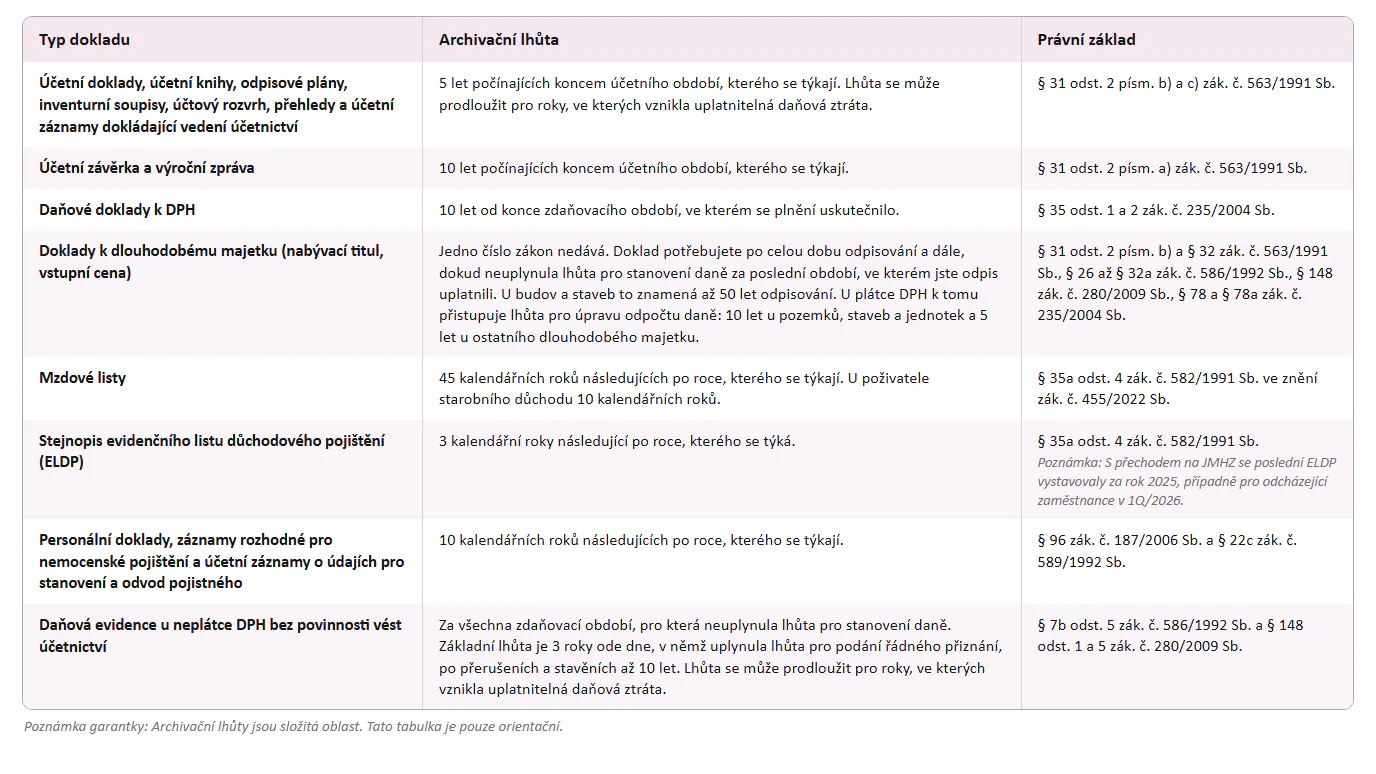
Archivační lhůty účetních dokladů podle typu dokladu a právního základu (orientační přehled)
Poznámka garantky: Archivační lhůty jsou složitá oblast. Tato tabulka je pouze orientační.
Z tabulky vyplývají dvě věci, které se v praxi vyplatí zavést hned při zakládání dokladů. Účetní závěrku a výroční zprávu ukládejte odděleně od běžných dokladů, aby se neskartovaly spolu s nimi. Mzdovou a personální agendu držte mimo účetní archiv, protože její lhůty jsou nesrovnatelně delší.
Jolana Pražáková, účetní s více než 30 lety praxe a majitelka společnosti Advanced Accounting, k tomu říká: „Nejčastější chyba, kterou v archivech vidím, je jeden šanon, ve kterém je všechno. Když v něm leží faktury vedle mzdové agendy, nedá se z něj vyřadit nic bez toho, že se projde doklad po dokladu, protože byste vyřadili i to, co ještě musíte zachovat. Roztřídit doklady při zakládání je práce na chvíli, dohledávat je po letech je práce na týdny."
Do již tak složité oblasti vstupuje zákon o GDPR, který přímo přikazuje skartovat doklady, které již archivovány být nemají, a tedy jejich zachováním porušuji zákon (neoprávněně shromažďuji osobní údaje). Faktura došlá od OSVČ plátce daně uložená po stanovené lhůtě archivace je typický příklad porušení GDPR, obsahuje totiž DIČ, což je rodné číslo dané fyzické osoby.
Na jeden a tentýž doklad se přitom může dívat víc předpisů a každý s jinou lhůtou. Kratší lhůta z jednoho předpisu vás nezbaví povinnosti z druhého. Zákon o účetnictví to říká tak, že pětiletá a desetiletá lhůta platí, jen pokud § 32 nestanoví jinak, a pokud záznam používáte i pro jiný účel než pro vedení účetnictví (mimo jiné pro daňové, správní, soudní nebo trestní řízení, pro sociální zabezpečení nebo pro veřejné zdravotní pojištění), pokračujete v uchovávání i po uplynutí lhůty.
Jak dlouho archivovat doklady, když nejsem plátce DPH?
Registrace k DPH a povinnost vést účetnictví jsou dvě různé věci a lhůta se odvíjí od té druhé. Neplátce DPH, který vede podvojné účetnictví, se řídí stejnými lhůtami jako plátce, tedy pěti a deseti lety podle typu záznamu, jen mu nepřistupuje desetiletá lhůta u daňových dokladů. Neplátce, který vede daňovou evidenci, uchovává evidenci za všechna zdaňovací období, pro která neuplynula lhůta pro stanovení daně. Prakticky to znamená nejméně přibližně čtyři roky od konce zdaňovacího období a při jakémkoli zásahu do běhu lhůty více.
Od kdy se archivační lhůta počítá?
Lhůta neběží od data, kdy byl doklad vystaven, ale od konce období, ke kterému doklad patří. U účetnictví je to konec účetního období, kterého se záznam týká. U DPH je to konec zdaňovacího období, ve kterém se plnění uskutečnilo, a zdaňovacím obdobím je kalendářní měsíc nebo kalendářní čtvrtletí, ne rok. U daňové evidence začíná lhůta pro stanovení daně dnem, v němž uplynula lhůta pro podání řádného daňového přiznání.
Rozdíl proti datu na dokladu bývá skoro rok a je to nejčastější důvod, proč se doklady skartují dřív, než měly.
Modelový příklad z praxe, na kterém je rozdíl vidět nejlépe: faktura vystavená v průběhu roku 2020 patří k účetnímu období roku 2020, takže se lhůta odpočítává až od jeho konce, ne od data na faktuře. Účetně a z pohledu DPH přitom vyjdou dva různé roky, kdy je doklad možné skartovat.
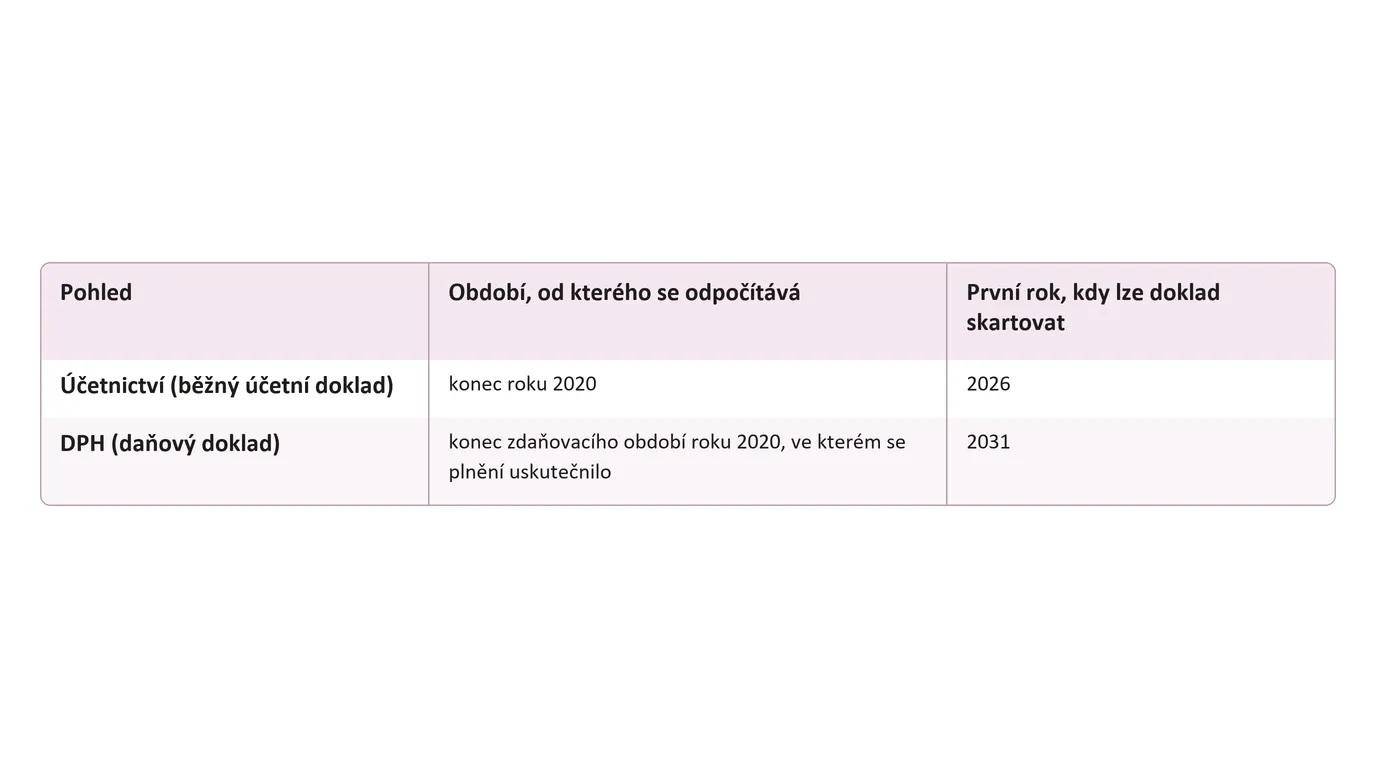
Modelový příklad: od kdy se počítá archivační lhůta a kdy lze skartovat fakturu z roku 2020
Tabulka výše ukazuje na jednom dokladu z roku 2020, jak se rok skartace liší podle toho, kterým předpisem se na doklad díváte. U plátce DPH platí pozdější z obou roků, tedy 2031. Účetní závěrku za rok 2020 lze skartovat také nejdříve v roce 2031.
Kdy se archivační lhůta prodlužuje a doklad skartovat nesmíte?
Dokud běží kontrola, řízení nebo spor, který se dokladu týká, doklad se neskartuje, i když jeho běžná lhůta už uplynula. Uplynulá lhůta je tedy podmínka nutná, ne postačující. Přesněji řečeno se lhůta podle zákona o účetnictví neprodlužuje, ale doklad potřebujete i po jejím uplynutí. Před každou skartací proto projděte vylučovací kontrolu.
Situace, kdy doklad potřebujete i po uplynutí základní lhůty:
- Probíhající daňová kontrola nebo postup k odstranění pochybností. Oznámením o zahájení kontroly se běh lhůty pro stanovení daně přerušuje a začíná běžet nová tříletá lhůta, celkově však nejvýše deset let.
- Nezaplacená pohledávka nebo nesplněný závazek. Účetní záznam uchováváte do konce prvního účetního období následujícího po období, ve kterém došlo k zaplacení pohledávky nebo ke splnění závazku. Toto je jediná situace, kterou zákon o účetnictví řeší výslovně a konkrétně.
- Záruční lhůta nebo reklamační řízení delší než účetní lhůta. Doklad držíte po dobu, po kterou lhůta běží nebo řízení trvá.
- Daňová ztráta uplatňovaná v dalších obdobích. Lhůta pro stanovení daně se protahuje bez ohledu na to, jestli ztrátu skutečně uplatníte. Stačí, že ji uplatnit bylo možné.
- Soudní, správní nebo trestní řízení, daňové řízení, exekuce, insolvence.
- Dotace, granty a projekty. Lhůta se řídí pravidly poskytovatele a bývá delší než účetní, u projektů z fondů EU běžně deset let od poslední platby. Konkrétní číslo najdete v podmínkách své dotace.
- Doklady k majetku, který se stále odepisuje.
Pro účetní kancelář je tenhle výčet nejpraktičtější částí celého tématu. U vlastního účetnictví o probíhající kontrole víte, u klienta to nemusí platit. Ptejte se na to, než začnete jeho archiv uklízet.
Garantka článku, Jolana Pražáková, upozorňuje na jeden opakující se problém: „U svých dokladů víte, jestli nějaké řízení nebo kontrola běží. U klienta se na to musíte zeptat, a velmi často se nezeptá nikdo. Pak se uklidí archiv a za měsíc přijde výzva k doložení něčeho, co už neexistuje. Často to bývá faktura, která se vztahuje k pořizovací ceně majetku, který se stále odepisuje - např. technické zhodnocení budov."
Jak dlouho se uchovávají mzdové listy a personální doklady?
Mzdová a personální agenda má výrazně delší lhůty než běžné účetní doklady a řídí se jinými předpisy než zákonem o účetnictví. Mzdové listy se uchovávají 45 kalendářních roků následujících po roce, kterého se týkají, u poživatele starobního důchodu 10 kalendářních roků. Personální doklady a záznamy rozhodné pro nemocenské pojištění 10 kalendářních roků, stejně jako účetní záznamy o údajích pro stanovení a odvod pojistného. Stejnopis evidenčního listu důchodového pojištění 3 kalendářní roky.
Pokud jste u mzdových listů narazili na číslo 30 let, není vymyšlené, jen zastaralé. Do 31. 12. 2022 se mzdové listy uchovávaly 30 let, od 1. 1. 2023 je lhůta 45 kalendářních roků. Prodloužení přinesla novela zákonem č. 455/2022 Sb. a v článcích, které od té doby nikdo neaktualizoval, staré číslo pořád koluje. Pokud tedy dvě různá čísla vidíte i teď, řídí se mzdové listy tím vyšším.
Kdo mzdovou agendu uklízí spolu s účetnictvím, likviduje dokumenty, jejichž lhůta ještě běží. Nejčastěji se to stane v účetní kanceláři při ukončení spolupráce s klientem. Klient skončí, kancelář uklidí jeho složku a mzdové dokumenty se často nepředají kompletní, přestože jejich lhůta pokračuje.
Odpovědnost za uchování přitom zůstává účetní jednotce, tedy klientovi, i když účetnictví vede externí účetní. Pověřením jiné osoby se účetní jednotka odpovědnosti za vedení účetnictví nezbavuje a povinnost uschovat záznamy přechází jen při zániku účetní jednotky, a to na právního nástupce, likvidátora, insolvenčního správce nebo dědice. Konec spolupráce s účetní žádnou lhůtu neukončuje, takže co komu předáte, patří do smlouvy a do předávacího protokolu. Jedna povinnost se přitom přehlíží nejčastěji: před zánikem účetní jednotky nebo před zánikem povinnosti vést účetnictví musí účetní jednotka uschování záznamů zajistit a prokazatelně o způsobu tohoto zajištění informovat státní archiv.
Jolana Pražáková k tomu dodává: „Mzdové listy jsou to poslední, co by účetní měla likvidovat. Zaměstnanec se ozve klidně po mnoha letech, potřebuje potvrzení kvůli důchodu a vy mu ho z ničeho neuděláte. To už není administrativní chyba, to je problém, který dopadne na konkrétního člověka."
Lze účetní doklady archivovat jen elektronicky?
Ano, elektronická podoba je přípustná a zákon o účetnictví žádnou technologii nepředepisuje. Předepisuje vlastnosti: u záznamu v technické nebo smíšené formě musí být zaručena neměnnost a umožněna následná čitelnost a účetní jednotka musí mít prostředky pro převod do čitelné formy. Převod dokladu do jiné formy je dovolen, ale obsah nového záznamu musí být shodný s obsahem v původní formě a účetní jednotka to musí být schopna prokázat. Záznamy je nutné chránit před zneužitím, poškozením, zničením, neoprávněnou změnou, ztrátou a odcizením.
U daňových dokladů k DPH platí navíc, že po celou dobu uchovávání musí být zajištěna věrohodnost jejich původu, neporušenost obsahu a čitelnost. U elektronicky uchovávaných dokladů se uchovávají i data, která věrohodnost původu a neporušenost obsahu zaručují. Pokud doklady uchováváte s nepřetržitým dálkovým přístupem, musíte správci daně bezodkladně umožnit přístup, stažení a použití.
V praxi se to promítá do tří věcí. Doklad musí být po celou dobu otevřitelný, nesmí být dodatečně změnitelný bez dohledatelné stopy a musí být dohledatelný ve vazbě na svůj zápis v účetnictví. Zálohování k tomu patří, protože nedostupný doklad je pro kontrolu totéž jako žádný doklad. Podrobněji se tomu věnuje náš průvodce digitalizací účetnictví pro účetní kanceláře.
Formát dlouhodobého uložení, typicky PDF/A, se v praxi doporučuje jako dobrá praxe, protože otevřitelnost souboru po deseti letech je reálné riziko. Sporné je, zda lze PDF/A označit za požadavek předpisu: zákon o účetnictví ani zákon o DPH žádný formát nestanoví, formátové požadavky včetně PDF/A patří do světa spisové služby, která se na běžnou účetní kancelář nevztahuje. V textu proto zůstává jako doporučení, ne jako povinnost.
Musíte naskenovaný doklad uchovávat i v papíru?
Na tuhle otázku neexistuje jednoznačná odpověď, a to samo je informace, kterou je dobré znát. Zákon o účetnictví převod dokladu do jiné formy dovoluje, ale dává povinnost prokázat shodnost obsahu. Pokud je dodržen postup převodu papírové formy na digitální, je na oba typy pohlíženo jako na originál. Legislativa ale nechává stanovení postupu na účetní jednotce a nepředepisuje, jak se prokáže. Rozhodnutí, jestli papírový originál zlikvidovat, tedy může nést riziko, které je potřeba posoudit. Spor je v tom, že obecnou povinnost držet papírový originál zákon nestanoví, ale neexistuje ani závazné stanovisko Finanční správy ČR nebo MFČR, které by řeklo, kdy je likvidace originálu bezpečná.
Že směr je jasný, potvrzuje praxe účetních kanceláří. Majitel účetní kanceláře Tomáš Kroupa k tomu říká: „Do tří let bych chtěl, aby 90 % klientů předávalo doklady rovnou naskenované." (případová studie)
Tip: Evala je cloudový účetní software navržený přímo pro účetní kanceláře a samostatné účetní. Doklady do ní přicházejí přes Inbox, data se z nich vyčtou pomocí OCR (Rossum) nebo se načtou z formátu ISDOC a doklad zůstane dohledatelný u svého zápisu. Nemusíte ho tedy hledat v šanonu ani v e-mailu. Jak to funguje v Evale →
Jak skartovat účetní doklady krok za krokem
Skartace není „vyhodit", ale doložitelně ukončit uchovávání dokladu, kterému uplynula lhůta a kterého se netýká žádné probíhající řízení. Doložitelnost je tu klíčové slovo. Bez zápisu o tom, co bylo vyřazeno, nemáte za rok čím doložit, že doklad zmizel oprávněně.
Postup, který v praxi obstojí:
- Roztřiďte doklady podle období a typu. Bez tohoto kroku nejde lhůtu ověřit, protože se liší podle typu dokladu.
- Ověřte lhůtu u každé skupiny podle tabulky lhůt výše, ne podle jednoho čísla pro celý šanon.
- Projděte vylučovací kontrolu. Neběží kontrola, spor, uplatňovaná ztráta nebo dotační povinnost? Není v dávce nezaplacená pohledávka nebo nesplněný závazek? Seznam situací je v sekci o prodloužení lhůty.
- Rozhodněte, co si necháte, i když už nemusíte. Kritériem pro výběr archiválií je trvalá hodnota dokumentu vzhledem k době vzniku, obsahu, původu a vnějším znakům. U firmy to bývají zakladatelské dokumenty, zápisy z jednání orgánů, výroční zprávy a účetní závěrky.
- Pokud se na subjekt vztahuje spisová služba, proveďte skartační řízení. Provádí se v kalendářním roce následujícím po uplynutí skartační lhůty, případně později po dohodě s archivem. Soukromoprávní původce, který nemá zřízený soukromý archiv, o skartační řízení požádat může, ale nemusí. Vlastní evidence ho u povinných subjektů nenahradí.
- Zlikvidujte doklady tak, aby nešly zneužít. Skartovačka u malého objemu, doložitelná likvidace u dodavatele u větších dávek.
- U elektronických dat mazejte včetně záloh a kopií. Smazaný doklad, který zůstal v záloze, uchováván pořád je. Souvisí s tím i to, jak jsou účetní data v cloudu zabezpečená.Pokud máte v počítači nebo telefonu uložené scany či fotografie dokladů nebo smluv, běžné vyhození do koše nestačí. Data na disku zůstávají a lze je obnovit. Bezpečné je použít specializovaný software. Pro definitivní zničení dat využijte programy pro tzv. shredding (skartaci). Tyto nástroje soubor nejen smažou, ale jeho místo na disku několikrát přepíší náhodnými znaky.
- Sepište zápis o tom, co bylo skartováno. Období, typ dokladů, datum, kdo skartaci provedl.
Checklist před skartací, formulovaný jako otázky, které si projděte u každé dávky:
✓ Je období, ke kterému doklady patří, uzavřené a kompletní?
✓ Ověřili jste lhůtu podle typu dokladu, ne podle celého šanonu?
✓ Neběží u tohoto období kontrola, spor, uplatňovaná ztráta nebo dotační povinnost?
✓ Nejsou v dávce doklady k nezaplacené pohledávce nebo k nesplněnému závazku?
✓ Nejsou v dávce mzdové nebo personální dokumenty s delší lhůtou?
✓ Jsou elektronické kopie správně smazané, a to i ze záloh?
✓ Máte zápis o tom, co jste vyřadili?
Jolana Pražáková doporučuje: „Ke každé skartaci si udělejte zápis, i když ho po vás nikdo nechce. Bez něj po letech nepoznáte, jestli doklad chybí proto, že jste ho oprávněně vyřadila, nebo proto, že se někde ztratil. A vysvětlovat to při kontrole budete vy, ne ten, kdo doklad zakládal."
Tip: Skartovat se dá bezpečně jen období, které je uzavřené a kompletní. Průvodce účetní uzávěrkou v Evale vás uzavřením roku provede krok za krokem, takže víte, co ke kterému období vlastně patří. Jak to funguje v Evale →
Co se změní s novým zákonem o účetnictví
Ke dni vydání tohoto článku platí zákon č. 563/1991 Sb., o účetnictví, v e-Sbírce, ve znění účinném od 1. 1. 2026. Lhůty, o kterých je celý tento článek, se řídí tímto zákonem. Poslední novela mění kategorizaci účetních jednotek, povinnost auditu a oblast zprávy o udržitelnosti, uchovávání účetních záznamů se netýká.
Nový zákon o účetnictví je zatím jen návrh. Projednává ho Poslanecká sněmovna jako sněmovní tisk 63, rozpočtový výbor projednávání přerušil a navrhovaná účinnost je 1. 1. 2028. Do vyhlášení ve Sbírce zákonů platí pro archivaci a skartaci současná pravidla bez výjimky.
Praktický důsledek pro vaši práci je jednoduchý. Lhůtu si ověřujte ke dni skartace, ne ke dni vystavení dokladu. Doklad leží v archivu roky a předpis se za tu dobu změnit může, jak ukazuje právě prodloužení lhůty u mzdových listů.
Nejčastější chyby při archivaci a skartaci dokladů
Nejdražší chyby nevznikají tím, že by účetní lhůty neznala. Vznikají tím, že se lhůta počítá od špatného data nebo že se skartuje celý rok najednou bez kontroly výjimek. Následující výčet je seřazený podle toho, jak často se v praxi objevuje.
- Lhůta počítaná od data vystavení dokladu. Nejrozšířenější chyba a nejlevnější na opravu, protože stačí změnit způsob počítání. Rozdíl proti správnému počátku běhu bývá téměř rok.
- Skartace celého roku podle jednoho čísla. V každém šanonu bývá aspoň jedna skupina dokladů s delší lhůtou, typicky doklady k majetku nebo mzdová agenda. Skartace „po pěti letech" u celé dávky je proto vždy riziko.
- Mzdové listy skartované podle staré třicetileté lhůty. Od 1. 1. 2023 je lhůta 45 kalendářních roků, ale starší články a zavedené interní zvyklosti pracují ještě s třiceti lety. Kdo si zvyklost nezkontroloval, likviduje dokumenty patnáct let před časem.
- Skartace během probíhající kontroly. Uplynulá lhůta neznamená, že doklad už není potřeba. Dokud kontrola nebo řízení běží, doklad zůstává.
- Vytištěná a pak zahozená původní elektronická faktura. Papírová kopie nenahradí původní elektronický formát, ve kterém faktura vznikla. Pokud se originál ztratí, ztrácí se i průkaznost. Podrobněji o tom píšeme v článku o fyzických a digitálních fakturách.
- Smazaná data, která zůstala v záloze. Půl skartace není skartace. U elektronických dokladů je potřeba projít i zálohy, kopie a sdílené složky.
- Mzdová složka klienta zlikvidovaná při ukončení spolupráce. Konec spolupráce lhůtu neukončuje. Tohle je zdaleka nejcitlivější položka celého seznamu.
- Žádná evidence o tom, co se skartovalo. I správně provedená skartace vypadá po roce jako chybějící doklad, pokud o ní neexistuje zápis.
Tip: V Evale zůstává faktura ISDOC uložená v původním elektronickém formátu u zápisu, ke kterému patří. Originál tak máte vždy po ruce a o průkaznost dokladu nepřijdete. Jak to funguje v Evale →
Často kladené otázky k archivaci a skartaci účetních dokladů
Kdy můžu účetní doklady skartovat?
Až po uplynutí lhůty podle zákona o účetnictví, tedy po pěti letech u účetních dokladů a účetních knih a po deseti letech u účetní závěrky a výroční zprávy, u plátce DPH po deseti letech u daňových dokladů. Lhůta se počítá od konce období, ke kterému doklad patří. A jen tehdy, když nenastala žádná ze situací, kdy doklad potřebujete i po uplynutí lhůty, a neběží lhůta pro stanovení daně.
Jak dlouho se uchovávají daňové doklady k DPH?
Deset let od konce zdaňovacího období, ve kterém se plnění uskutečnilo. Zdaňovacím obdobím u DPH je kalendářní měsíc nebo kalendářní čtvrtletí, ne rok. Povinnost má uchovatel, tedy osoba, která doklad vystavila nebo jejímž jménem byl vystaven, a u přijatých plnění plátce nebo identifikovaná osoba se sídlem nebo provozovnou v tuzemsku.
Můžu papírový doklad naskenovat a originál skartovat?
Elektronická podoba je přípustná, pokud doklad zůstane čitelný, průkazný a nezměněný po celou lhůtu. Jednoznačná pravidla pro digitalizaci listinných dokladů ale legislativa nedává, takže likvidace papírového originálu nese riziko, které je potřeba posoudit. Stejný spor jako u sekce o papírovém originálu: zákon obecnou povinnost držet originál nestanoví, ale závazné stanovisko, kdy je likvidace bezpečná, neexistuje.
Kdo odpovídá za archiv dokladů, když účetnictví vede externí kancelář?
Odpovědnost za vedení účetnictví a s ní i povinnost uschovat účetní záznamy zůstává účetní jednotce, tedy klientovi. Pověřením kanceláře se klient odpovědnosti nezbavuje a důkazní břemeno v daňovém řízení nese daňový subjekt. Fyzické držení dokladů přitom může být u kanceláře, aniž by se tím odpovědnost přenesla, proto má být ve smlouvě nebo v předávacím protokolu popsané, kdo co uchovává a co se předává při ukončení spolupráce.
Co se stane, když doklad skartuju dřív, než měl?
Neuschování účetních záznamů v rozporu se zákonem o účetnictví je přestupek účetní jednotky, za který lze uložit pokutu do 3 % hodnoty aktiv celkem, u jednotky vedoucí jednoduché účetnictví do 50 000 Kč. Chybějící doklad navíc znamená, že při kontrole neunesete důkazní břemeno, a daň může být stanovena podle pomůcek. Za nesplnění povinnosti nepeněžité povahy, včetně evidenčních povinností, lze uložit pokutu do 500 000 Kč. Účetní jednotka je pak povinna provést opatření k obnovení průkaznosti účetnictví, což je u předčasné skartace situace, které se dalo předejít, na rozdíl od dokladů zničených živelní pohromou.
Papírový archiv roste každý rok a s ním i práce, kterou vám dá jeho úklid a dohledávání dokladů. Doklad, který od začátku vznikne digitálně, žádný šanon nepotřebuje a najdete ho u jeho zápisu za pár sekund. Evala je cloudový účetní software pro účetní kanceláře a samostatné účetní, ve kterém doklady přicházejí, vyčítají se a zůstávají pohromadě na jednom místě. První měsíc je zdarma, takže si to můžete vyzkoušet na jednom klientovi.
Odborným garantem článku je Jolana Pražáková, účetní s více než 30 lety praxe a majitelka společnosti Advanced Accounting.